Mutuelle senior : à partir de quel âge la souscrire ?
Vous avez entre 50 et 60 ans, vous approchez de la retraite, votre mutuelle d’entreprise va bientôt prendre fin ou vos dépenses de santé commencent à évoluer ?
Vous vous demandez peut-être s’il existe un âge idéal pour souscrire une mutuelle senior. En réalité, tout dépend de votre situation, de vos besoins de santé et de votre mode de vie. Dans cet article, SMATIS vous aide à mieux cerner quel peut être le bon moment pour faire évoluer votre complémentaire santé.
(1)Tarif TTC / mois calculé en 2026 , pour une personne seule âgée de 55 ans et résidant dans le Finistère
À partir de quel âge parle-t-on de Mutuelle senior ?
Le terme « mutuelle senior » est avant tout une appellation purement marketing.
Une notion différente selon les organismes
Chaque organisme fixe, selon son positionnement, l’âge à partir duquel il propose ce type de contrat. Chez certains assureurs, ces offres sont disponibles dès 50 ans, pour d’autres à partir de 55 ans,voire 60 ans. Cela ne signifie pas pour autant que le contrat est adapté à votre situation.
En effet, une mutuelle senior répond généralement à l’évolution des besoins de santé liés à l’âge, notamment en matière d’hospitalisation, de soins dentaires, d’optique ou d’audition.
Avant de faire votre choix, prenez le temps d’étudier les garanties et les niveaux de remboursement pour les soins qui comptent pour vous. Ces éléments vous permettront de choisir une complémentaire santé réellement adaptée à vos besoins.
Mutuelle senior : est-ce le bon moment ?
Vos besoins de santé évoluent ? Vous ressentez la nécessité de renforcer votre couverture en optique, en dentaire ou en hospitalisation. C’est peut-être le moment idéal pour franchir le pas et souscrire une complémentaire senior, même si vous avez moins de 60 ans.
À l’inverse, une offre présentée comme « mutuelle senior » n’est pas forcément adaptée à votre situation.
Avant de faire votre choix, faites un tour d’horizon de vos besoins et comparez les offres du marché.
Faites comme Florence, habitante de Macon
Je suis très satisfaite car mon interlocutrice chez smatis a été très explicite, claire, à l’écoute de mes besoins, patiente, aimable et efficace et surtout RASSURANTE. Les échanges ont été aisés et rapides. Son aide lors de mon adhésion m’a été très utile.
Existe-t-il un âge minimum ou maximum pour souscrire une mutuelle senior ?
Contrairement à une idée reçue, il n’existe pas d’âge légal maximum pour souscrire une complémentaire santé. En revanche, chaque organisme peut fixer ses propres conditions d’adhésion, notamment un éventuel âge maximum de souscription.
Ce que prévoit la réglementation
Le Code de la mutualité précise que les cotisations des contrats individuels sont déterminées selon plusieurs critères, notamment l’âge à la souscription et le lieu de résidence.
Le texte ne fixe donc aucune limite d’âge. En revanche, en aucun cas l’assureur ne peut exiger des informations sur l’état de santé du souscripteur.
Bon à savoir
Chaque organisme reste libre de fixer ses conditions d'accès à ses offres santé.
Des conditions de souscription propres à chaque organisme
Chaque mutuelle fixe ses propres conditions de souscription pour ces contrats. Selon les contrats, ces conditions peuvent évoluer en fonction du niveau de garanties choisi. Une formule renforcée ne sera pas accessible dans les mêmes conditions qu’une formule plus basique.
Avant de vous engager, prenez donc le temps de consulter les conditions d’adhésion et de vérifier que l’offre correspond à votre situation.
À quel moment est-il judicieux de souscrire une mutuelle senior ?
Au fil du temps, les besoins évoluent, tout comme votre situation personnelle. 3 temps forts peuvent être le bon moment pour vérifier que votre contrat santé répond toujours à vos besoins.
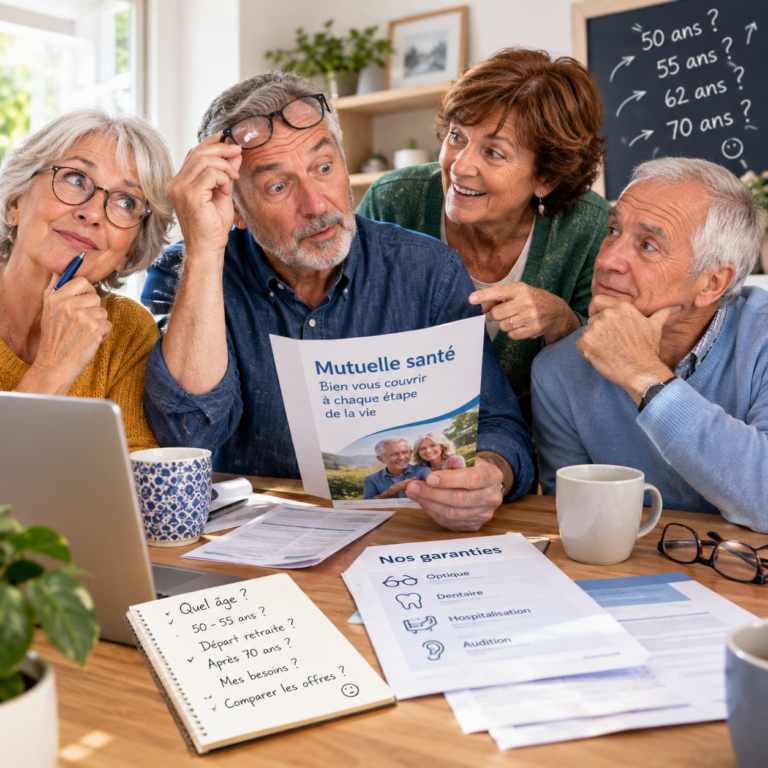
Entre 50 et 55 ans, commencez à faire le point sur votre garantie
Entre 50 et 55 ans, c’est souvent la bonne période pour faire un premier bilan de sa couverture santé. Certaines dépenses deviennent plus fréquentes : consultations, premiers équipements optiques progressifs, soins dentaires plus coûteux. C’est aussi l’âge auquel plusieurs organismes commencent à proposer leurs premières formules « senior ».
Si vous êtes salarié et bénéficiez d’une mutuelle d’entreprise, celle-ci reste généralement la solution la plus avantageuse. Toutefois, comparer votre garantie avec vos besoins de santé peut vous permettre d’anticiper les éventuelles améliorations à prévoir au moment de votre départ à la retraite.
Le départ en retraite, une étape clé pour revoir sa complémentaire santé
La question de la complémentaire santé se pose naturellement au moment où l’on cesse son activité professionnelle.
Cette étape signifie la fin de la participation de l’employeur au financement de votre mutuelle d’entreprise. Vous devez alors faire un choix : conserver votre contrat ou souscrire une offre santé individuelle plus adaptée à votre nouvelle situation.
Que faire après 70 ans ?
Vous avez toujours la possibilité de souscrire une complémentaire santé après 70 ans. Considérez vos dépenses liées à l’hospitalisation, aux soins dentaires, à l’audition ou encore à l’optique qui prennent souvent une place plus importante dans votre budget.
Faites régulièrement un point de comparaison entre votre garantie et vos besoins. Ajustez votre protection si nécessaire.
En résumé
Repère
Ce qui se passe
À vérifier
Entre 50 et 55 ans
Premières formules « senior » chez plusieurs organismes
Les garanties utiles sont-elles réellement présentes ?
Départ à la retraite
Fin de la participation employeur à la mutuelle d’entreprise
Maintien du contrat collectif ou nouvelle mutuelle senior ?
Après 70 ans
Cotisations et conditions d’adhésion plus variables selon les contrats
Existe-t-il un âge maximum d’adhésion chez cet organisme ?
Pourquoi le départ à la retraite impacte le coût de la mutuelle ?
Le retraite est un nouvel équilibre à trouver, y compris pour votre complémentaire santé. Si vos besoins vont indéniablement évoluer dans le temps, c’est avant tout le mode de financement de votre contrat qui change.
Fin de la participation employeur
Dans le secteur privé, l’employeur doit prendre en charge au moins 50 % de la cotisation de la complémentaire santé collective. Cette participation cesse au moment du départ à la retraite. Que vous choisissiez de conserver votre ancien contrat dans le cadre du maintien prévu par la loi ou que vous souscriviez une nouvelle complémentaire santé, l’intégralité de la cotisation est à votre charge.
Cette évolution du montant de vos cotisations n’est pas nécessairement liée à un changement de garantie, mais à la suppression de la participation financière de votre employeur.
Ce qu'il faut comparer avant de faire votre choix
Avant de quitter l’entreprise, comparez les solutions qui s’offrent à vous.
Vous pouvez conserver votre ancienne mutuelle d’entreprise, dans les conditions prévues par la loi Evin ou opter pour une complémentaire santé senior individuelle. Chacune de ces solutions présente ses avantages selon votre situation, vos besoins de santé et votre budget.
Au-delà du montant de la cotisation, prenez le temps de faire le point sur les garanties proposées, les niveaux de remboursement, les services inclus ainsi que les éventuels délais de prise en charge. Une mutuelle d’entreprise peut ne plus correspondre pleinement à vos besoins de jeune retraité. Une offre pensée pour les seniors peut, par exemple, accorder une place plus importante aux dépenses d’hospitalisation, d’optique, de dentaire ou d’audition.
Comparer ces éléments avant votre départ vous permettra de choisir votre future complémentaire santé en toute sérénité et d’éviter toute interruption de couverture.
Certaines situations particulières peuvent impacter le choix de votre complémentaire santé. C’est précisément le cas si vous reprenez une activité professionnelle après votre départ à la retraite ou si vous souhaitez changer de mutuelle en cours de contrat.
Reprendre une activité : cumul emploi-retraite
Reprendre une activité salariée dans le cadre du cumul emploi-retraite vous oblige, en principe, à adhérer au contrat santé collectif mis en place par l’employeur, comme n’importe quel autre salarié de l’entreprise. À moins que vous ne remplissiez l’un des cas de dispense prévus par la réglementation.
Avant de prendre votre décision, vérifiez et comparez les garanties du contrat d’entreprise ainsi que leurs niveaux de protection, avec votre contrat actuel. Vous pourrez ainsi choisir l’offre la plus adaptée à vos besoins.
Changer de mutuelle au bon moment
Votre situation a évolué, vos besoins sont différents et votre complémentaire ne répond plus pleinement à vos attentes ? Vous pouvez désormais changer de mutuelle sans avoir à attendre la date d’échéance de votre contrat.
Après un an d’adhésion, vous pouvez résilier votre contrat de complémentaire santé à tout moment, sans frais ni pénalités et sans avoir à justifier votre décision.
Le saviez-vous ?
Pour éviter toute interruption de couverture, veillez tout de même à ce que la date de prise d’effet du nouveau contrat coïncide avec la fin de l'ancien contrat.
FAQ – À partir de quand souscrire une mutuelle senior
Peut-on souscrire une mutuelle senior après 70 ans ?
Oui. Il n’existe pas d’âge légal au-delà duquel souscrire une mutuelle santé deviendrait impossible. En revanche, chaque organisme fixe ses conditions d’adhésion. Certains prévoient un âge maximum de souscription, tandis que d’autres proposent des offres sans limite d’âge.
Quand résilier sa mutuelle d'entreprise pour souscrire une mutuelle senior ?
Idéalement, faites coïncider la fin de votre contrat d’entreprise avec la prise d’effet du nouveau. Vous éviterez toute interruption de couverture.
Après un an d’adhésion, la résiliation infra-annuelle vous permet de mettre fin à votre contrat sans attendre la date d’échéance.
Faut-il attendre le départ à la retraite pour souscrire une mutuelle senior ?
Non. La retraite est souvent le rendez-vous pour revoir sa complémentaire santé, notamment parce qu’il n’y a plus de particpation employeur. Pour autant, si vos besoins évoluent, rien ne vous empêche de comparer les offres au plus tôt.
Le cumul emploi-retraite dispense-t-il d'adhérer à la mutuelle du nouvel employeur ?
Non. Si vous reprenez une activité salariée, vous êtes soumis aux mêmes règles que les autres collaborateurs de l’entreprise. Des cas de dispense existent cependant. N’hésitez pas à vous renseigner au préalable.
À la retraite, de nombreuses questions se posent concernant votre couverture santé. Faut-il impérativement souscrire
Informations et conditions particulières
(1)Tarif TTC / mois calculé en 2027 , pour une personne seule âgée de 55 ans et résidant dans le Finistère
Écrit par
Yannis Murguet
Expert en santé et prévoyance, Yannis met tout son savoir-faire à votre service pour repérer le meilleur de la protection sociale, et vous partager ses conseils en santé et prévoyance.
Nous vous confirmons que vous serez rappelé
par l'un de nos conseillers ! Merci et à très bientôt !